

名義財産とは?生前に解消する方法と発覚した場合のペナルティを解説
相続の際に名義財産が発覚して問題になるケースがよくあります。
名義財産があるまま死亡すると、相続の際に遺族が不利益を被る可能性があるため、生前に解消しておくのが望ましいです。
本記事では、名義財産について生前に解消する方法や発覚した場合のペナルティを中心に解説していきます。
名義財産とは
名義財産とは、形式的な名義と実際の所有者が異なる財産のことです。名義財産の具体例として主に次のようなものが挙げられます。
名義預金
家族名義の銀行口座に預け入れているお金を実際の所有者の銀行口座に戻すことで、名義と実際の所有者を一致させられます。ただし、金員移動した相互の口座について、通帳や入出金明細で証拠を残し、事後的に説明可能な状況にしておくことが必要となります。とはいえ、リスクゼロではないので、名義預金は持たないほうがいいというのが結論にはなります。
なお、お金を移して口座残高がゼロになった場合には、口座は解約しておくとよいでしょう。
贈与として渡し直す
名義人と贈与契約を締結し、正式に贈与し直す方法でも、名義預金を解消できます。贈与契約そのものは口頭でも可能ですが、証拠を残すため贈与契約書を作成し、名義人の口座に振り込む方法で贈与しましょう。
贈与契約書の形式は特に決められていませんが、次の事項を含めておく必要があります。
● 贈与者
● 受贈者
● 対象となる口座の銀行名・支店名・口座番号
● 贈与額
● 贈与の年月日
● 当事者双方の署名押印
受贈者が未成年者の場合には、親権者の署名押印も必要です。
ただし、名義預金の金額が110万円を超えている場合には、贈与税が発生します。
翌年の3月15日までに贈与税申告を行い納税も済ませておく必要がある点に留意しておきましょう。
また、贈与後には受贈者が口座を管理する必要があります。
名義財産が発覚した場合のペナルティ
名義財産を放置したまま管理者が死亡し、名義財産を相続財産としなかった場合には、税務調査で指摘を受けると、当該名義財産を追加したことによる追加の相続税に加えて、相続人に次のようなペナルティが課せられる可能性があります。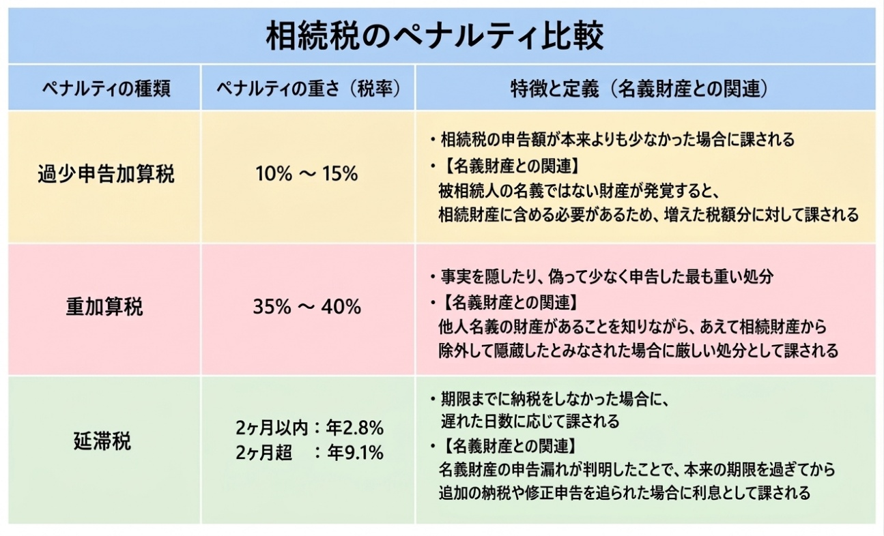
過少申告加算税
過少申告加算税は相続税の申告額が本来よりも少なかった時に課せられるペナルティです。名義財産が発覚すると、相続財産の一部として扱われます。
これにより相続財産が申告したものよりも多くなるため、相続税の本税も増えます。
この増えた分に関して、過少申告加算税が課せられて通常の税率に上乗せされます。
なお、税務調査の事前通知を受ける前に相続税を本来よりも少なく申告していることに気付いて自主的に修正申告をした場合には、過少申告加算税は課されません。
重加算税
重加算税は仮装や意図的な隠蔽により税額を少なく見せかけて申告した場合や、申告そのものをしなかった場合に対象になるペナルティです。名義財産があることを知ったうえで、相続財産に含めず相続税申告をした場合には、重加算税の対象になる可能性があります。
過少申告加算税よりも内容が重いため注意が必要です。
延滞税
延滞税は、期限までに相続税申告と納税をしなかった場合に課せられるペナルティです。相続税申告をしておらず、名義財産の発覚により相続税申告が必要になった場合には、延滞税の対象になる可能性があります。
また、延滞税は2段階に分かれており、令和8年1月1日~12月31日の相続税に係る延滞税の税率は以下のとおりです。
● 納付期限の翌日から2か月を経過する日まで:年率2.8%
● 納付期限の翌日から2か月を超える部分 :年率9.1%
まとめ
財産の所有者は名義ではなく実態で判断されます。自分が管理している家族名義の財産は名義財産として扱われ、相続財産に含まれるため注意しましょう。
生前に対策を講じておかないと、自分の死後に遺族に負担をかけてしまう可能性があります。
名義財産は生前に解消しておくことが望ましいです。
名義財産かどうかの判断や解消できているかどうかの判断が難しい場合もあるため、税理士への相談も検討してみてください。
SHARE
シェアする
[addtoany] シェアする
